Píldoras financieras II – oasisfinanciero.com

Seguimos con la sección de píldoras financieras donde te voy a traer diferentes personas que como yo hablamos sobre finanzas personales. En una apuesta por la educación financiera voy a preguntarles 11 preguntas que considero básicas en las finanzas personales.
Así podrás saber sus secretos y aprender e imitar sus mejores estrategias. En este cuestionario vamos a abarcar todas las fases de la pirámide financiera, y es que la idea es conocer como gestionan sus finanzas los invitados.
Hoy visita la sección una pareja que hace poco que ha empezado su camino en la inversión y en la blogosfera, cuentan sus peripecias con una frescura propias de los recién llegados. Te dejo con ellos para que conozcas su proyecto y como llevan los aspectos relacionados con sus finanzas personales.
Cuéntanos quién eres y de qué trata tu proyecto
En esta edición de “Píldoras Financieras” no vamos a responder en singular. Somos Artemis (23) y Player One (27), una pareja joven con ganas de conseguir la independencia financiera lo antes posible.
Somos unos novatos en el mundillo de las inversiones que nos hemos estado formando a base de leer libros durante unos meses y el pasado septiembre nos decidimos a abrir una cuenta de bróker y hacer la primera compra.
El seguimiento de nuestro proyecto es algo que nos gustaría llevar a rajatabla, se nos ocurrió la idea de montar un blog para narrar cada paso que diésemos y publicar artículos sobre todo lo que fuésemos aprendiendo mientras tanto.
De ahí nace oasisfinanciero.com y aumentan nuestras ganas de progresar siguiendo una
estrategia Buy&Hold para ir haciendo rodar la “bola de nieve”.
¿Qué importancia tiene en tu vida la educación financiera y las finanzas personales?
En ambos casos, ninguno de los dos hemos tenido formación previa relacionada con las finanzas. Hemos realizado estudios universitarios (Ingeniería Informática y Matemáticas) y no aprendimos nada relacionado de dicha especialidad.
Consideramos imprescindible conocer las nociones básicas y en nuestra opinión deberían enseñar a todos los estudiantes la materia desde la Educación Secundaria Obligatoria. A día de hoy no estamos seguros si existe alguna asignatura optativa relacionada que probablemente muchos ni se planteen por falta de interés.
Desde que se empiezan a obtener los primeros ingresos (trabajo temporal, paga familiar, cumpleaños, etc.) se debería saber cómo gestionar ese dinero para evitar malgastarlo.
¿Qué consideras que tiene más importancia en la gestión de las finanzas personales?
Principalmente el control de los gastos, tenemos que saber dónde acaba nuestro dinero para poder organizarnos y aumentar nuestra capacidad de ahorro.
Los pequeños detalles marcan la diferencia, si recortas un par de euros de un sitio por un lado y por otro terminarás a final de mes con una cantidad de dinero interesante que te sorprenderá.
¿Cuáles son los principales aspectos que tienes en cuenta para elegir tus productos bancarios?
Como llevamos poco tiempo y aún no hemos investigado los temas fiscales, uno de los motivos que tenemos en cuenta es que la entidad que usemos nos facilite ese trabajo e informe a Hacienda de las operaciones.
Es un aspecto que seguramente a los más experimentados no les limita como a nosotros y les permite realizar operaciones con unas comisiones más bajas. Para el próximo año no descartamos invertir en el extranjero, pero lo primero será estar bien informados.
El segundo motivo son las ya citadas comisiones, en el caso de operar con acciones tenemos que tener en cuenta lo que nos van a cobrar por compra-venta, custodia, cánones de bolsa, mantenimiento, etc.
Y en el caso de operar con fondos de inversión, algo de lo que nos estamos formando ahora
mismo, tenemos que contemplar los gastos totales del fondo, el TER (Total Expense Ratio).
¿Tienes algún método para organizar tus gastos corrientes?
Antes de picarnos el gusanillo de la bolsa no llevábamos ningún control del dinero, ahora llevamos tanto los gastos como los ingresos mediante una hoja de cálculo.
Con esto somos capaces de medir nuestra capacidad de ahorro y conocer qué porcentaje podemos dedicar a la inversión.
Hasta que no comenzamos este paso tan importante, no fuimos conscientes de la cantidad
de gastos que teníamos.
Es cierto que existen otras formas para organizarse como aplicaciones móviles pero preferimos nuestra elección donde podemos ajustar todo lo que nos interese y generar gráficos interesantes a medida.
¿Cuáles son tus principales trucos para ahorrar?
Hemos recopilado los hechos o trucos que nos permiten ahorrar un poco en cada situación:
- A la hora de comprar en un supermercado nos decantamos por marcas blancas y
comparamos los precios de los productos según el coste por kilo/litro. - No disponemos de vehículo propio, lo que nos permite evitar ese pozo de gastos.
- Planificamos los viajes con antelación para conseguir precios más baratos.
- Compartimos piso con otras personas, es algo temporal pero mientras tanto tenemos un
margen de ahorro que no tendremos cuando esto cambie.
¿Qué consejos darías para combatir las deudas y eliminarlas cuanto antes?
El primero consejo es aplicable tanto para las deudas como para las inversiones, evitar “apalancarse”, nunca gastes dinero que no es tuyo.
Dicho esto, se debe hacer un esfuerzo por eliminar las deudas que se dispongan apretándose un poco el cinturón y en algunos casos, permitiendo ahorrar en esta operación al evitar pagar intereses de más.
Solicitar crédito al banco es común hoy en día, por eso, si no se puede evitar, es imprescindible leer muy bien todas las condiciones que se ofrecen, hacer hincapié en la letra pequeña y tener en cuenta que si ya se ha empezado en el mundo de la inversión, es posible que si se consigue un interés bajo, se pueda pagar con las rentas pasivas que generemos.
¿Tienes algún plan de inversión o estrategia de inversión definida?
Si, tal y como hemos comentado al principio, la estrategia principal se basa en B&H, que consiste en realizar compra de acciones de empresas que consideramos sólidas, con buen histórico de dividendos y, por lo general, no vender. Puede resultar algo aburrida y necesitamos paciencia, pero nos permite disfrutar del poder del interés compuesto.
No queremos limitarnos solo a eso y lo más probable es que adoptemos una estrategia mixta entre acciones y fondos de inversión indexados. Estableciendo un mayor porcentaje al primer caso que suele tener una mayor rentabilidad.
Descartamos toda estrategia a corto plazo por la gran cantidad de riesgo que implica y nos
basamos en las demás basadas a largo plazo.
Si tuvieras que dar sólo un consejo sobre finanzas personales cuál sería.
El tiempo es dinero, estamos atrapados en la llamada “carrera de la rata” y no tiene porqué ser así, debemos actuar cuanto antes y entender que el dinero es solo una herramienta cuyo objetivo es conseguir tiempo para nosotros.
¿Puedes compartir con nosotros los 3 libros más interesantes sobre educación financiera?
Empezaremos recomendando un libro que te inicia en el mundo de la inversión, la
independencia financiera, te demuestra que se puede vivir de las rentas y te anima a
empezar cuanto antes:
-
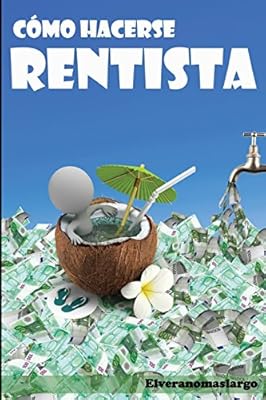
- Cómo hacerse rentista – elveranomaslargo: El autor es un ex-empleado de banca
que a sus 43 años se despide de su trabajo y comienza a vivir con las rentas que le
generan sus inversiones.
- Cómo hacerse rentista – elveranomaslargo: El autor es un ex-empleado de banca

-
- Vive pasivamente – Miguel Ángel Bautista: También está orientado a personas sin
formación previa en el mundo de la inversión y que disponen de poco tiempo para dedicarle a ello. Se centra en fondos de inversión indexados y te enseña que con este instrumento financiero puedes llegar a tener tu dinero distribuido en múltiples países y sectores sin apenas dificultad.
- Vive pasivamente – Miguel Ángel Bautista: También está orientado a personas sin

- Cómo invertir en Bolsa a largo plazo partiendo de cero – Gregorio Hernández: Creo que este autor no necesita presentación, se podría decir que este libro es la segunda entrega de una serie centrada en inversión a largo plazo mediante acciones. Explica claramente y al detalle cómo diversificar por diferentes criterios, la elección de las empresas, las características de los sectores de las empresas que operan en bolsa, y cómo llegar a vivir de las rentas.
Turno para debatir con los lectores.
Nos gustaría conocer vuestra opinión sobre la economía y finanzas ¿Creéis que se debería impartir en la educación obligatoria? ¿Cuándo consideráis que es buen momento para formar a los jóvenes en esta materia? ¿De aspecto obligatorio u optativo?Comparte con nosotros y te ayudamos en lo comentarios 😉