Píldoras financieras I – lahormigacapitalista.com
Hoy empieza una nueva sección en la que voy a traerte por aquí a los mejores bloggers sobre finanzas personales. En una apuesta por la educación financiera voy a preguntarles 11 preguntas que considero básicas en las finanzas personales.
Así podrás saber sus secretos y aprender e imitar sus mejores estrategias. En este cuestionario vamos a abarcar todas las fases de la pirámide financiera, y es que la idea es conocer como gestionan sus finanzas los invitados.
Y hoy inaugura la sección la hormigacapitalista.com, el blog de Guillem que me llamó la atención la primera vez que lo vi. Unos contenidos rompedores para alguien de su edad y una mentalidad muy clara hacia sus objetivos. Un diseño impecable y vistoso que también atrapa a los lectores. Te dejo con el para que le conozcas en profundidad y veas como funcionan sus finanzas.
Cuéntanos quién eres y de qué trata tu proyecto
Me llamo Guillem, tengo 26 años y quiero alcanzar la independencia financiera.
Hace un par de años empezaba a trabajar como consultor en una gran empresa, echándole muchas horas por un salario más bien bajo. En ese momento no me importaba; era ambicioso y sabía que era una inversión que daría sus frutos a largo plazo.
Mi objetivo era ocupar un alto cargo en una empresa y ganar mucho dinero. Pero había un problema: no sabía realmente por qué lo quería.
Un día mi novia me envió un artículo de Mr. Money Mustache, un blogger americano, donde explicaba su proceso para alcanzar la independencia financiera. Era pura lógica: ahorrar mucho, invertir, y dejar pasar el tiempo.
Aquí se rompieron todos mis esquemas.
En ese momento me di cuenta de que no quería ganar mucho dinero, ni tampoco un puesto de trabajo que alimentara mi ego; quería tener más tiempo y más libertad.
Unos meses más tarde decidí crear mi blog para difundir ese mensaje en nuestro país. En él hablo sobre cómo alcanzar la independencia financiera a base de ahorrar e invertir con sentido común.
¿Qué importancia tiene en tu vida la educación financiera y las finanzas personales?
Ahora mismo las finanzas personales son el instrumento necesario para cumplir mis objetivos, por lo que tienen una importancia crucial.
Y aunque no se tenga un objetivo tan ambicioso como puede ser la independencia financiera, creo que todo el mundo se beneficiaría de tener una mejor educación financiera que les permita optimizar sus finanzas personales.
Al final, nuestra vida gira en torno al dinero y, lo queramos o no, tenemos que aprender a gestionarlo de forma adecuada.
Es cierto que al principio es complicado: aprender los conceptos básicos, controlar el dinero, fijarte en lo que gastas para intentar ahorrar, empezar a invertir… pero es como todo, se trata de un hábito que interiorizaremos y luego llevaremos a cabo de forma casi automática.
¿Qué consideras que tiene más importancia en la gestión de las finanzas personales?
Creo que el principal problema en la gestión del dinero es la falta de control que tenemos sobre él. Y la falta de control viene de una falta de conciencia.
Es curioso como muchas veces no sabemos ni en qué nos gastamos el dinero. Un dinero que tanto esfuerzo y tiempo nos cuesta conseguir.
Por eso mismo, considero que el primer paso hacia la gestión eficiente de nuestro capital es ser conscientes de lo que hacemos con nuestro dinero.
No se trata de obsesionarse contando cada céntimo que sale de nuestro bolsillo, pero sí de saber qué hacemos con él.
Todo esto es más fácil de decir que de hacer, pero el esfuerzo merece la pena.
¿Cuáles son los principales aspectos que tienes en cuenta para elegir tus productos bancarios?
Estamos en un país donde la banca siempre ha tenido mucho poder. Durante mucho tiempo, la infraestructura necesaria y el marco regulatorio han supuesto una barrera de entrada para la creación de alternativas mejores.
Esto se traducía en que unas cuantas empresas se repartían todo el pastel, ofreciendo productos de baja calidad con altas comisiones. Comisiones que solo servían para hacer más ricos a sus directivos y más pobres a sus clientes.
Por suerte, este paradigma está cambiando y cada vez tenemos mayor y mejor oferta de productos financieros de todo tipo (cuentas, tarjetas y productos de inversión, por ejemplo).
Volviendo a la pregunta, lo que tengo más en cuenta para elegir un producto bancario es (por orden de importancia):
- Que no tenga comisiones (o que sean muy bajas).
- Que sea transparente con sus clientes, y así no tener que estar vigilando constantemente si me están engañando.
- Que tenga la máxima diversificación (en el caso particular de las inversiones).
¿Tienes algún método para organizar tus gastos corrientes?
En mi caso utilizo una app de pago llamada Money Pro (también tiene versión gratuita), donde introduzco manualmente todos los ingresos y gastos para tener una visión global de mi capital.
Tiene una opción de suscripción mensual que permite conectar los bancos para hacerlo de forma automática, aunque yo no la utilizo (intento evitar las suscripciones mensuales a toda costa).
Es bastante sencilla y permite hacer un presupuesto y organizar muy bien todos los gastos por categorías.
Otra opción muy típica es la que usa mi pareja. Se trata de un Excel que se construyó ella misma con el que lleva su contabilidad. Es una forma gratuita de construir una herramienta al gusto y preferencias de cada uno.
Al final, lo importante es usar el sistema que sea más cómodo para cada persona y así facilitar la tarea de controlar los ingresos y gastos.
¿Cuáles son tus principales trucos para ahorrar?
En mi caso, más que trucos lo que me permite ahorrar alrededor de un 50% de mi salario es seguir una metodología.
A grandes rasgos, me hago un presupuesto anual e intento ceñirme a él mes a mes para cada una de las partidas (excepto para los gastos anuales como seguros y viajes, por ejemplo).
Mi máxima prioridad es gastarme lo que he planeado a lo largo del año. Si en alguna partida me excedo intento compensar con otras. También dejo una partida de imprevistos que me sirve de “buffer” para que no me descuadre el presupuesto si tengo un gasto inesperado (que es lo que suele pasar).
Esta es la metodología que me funciona a mí, aunque existen más. Por ejemplo, otra muy utilizada es la de “pagarte a ti mismo primero”, es decir, apartar la cantidad que se quiere ahorrar una vez te ingresan la nómina y gastarte el resto.
Cada uno tiene que ver cuál es la que encaja mejor con su forma de ser y, lo más importante, ponerla en práctica sin procrastinar y ser constante.
¿Qué consejos darías para combatir las deudas y eliminarlas cuanto antes?
Por suerte no he tenido nunca que lidiar con deudas, por lo que no puedo hablar desde mi experiencia.
Lo que aquí diría es que si la deuda tiene un interés anual bajo (p.ej. 1-2% TAE) quizá no valga la pena deshacerse de ella si mediante inversiones se puede sacar más rendimiento (a no ser que sea una carga psicológica que se quiera quitar de encima).
En el caso de que sean deudas con intereses superiores, entonces empezaría por la que tuviera un mayor interés, una vez liquidada esa pasaría a la siguiente.
Existe otra opción llamada estrategia de “bola de nieve”, que se basa en pagar las deudas más pequeñas primero y seguir con las de mayor cantidad a medida que se van liquidando. Quizá a nivel de motivación puede ayudar, pero para mí tiene más sentido pagarlas por orden de mayor a menor interés.
Por último, diría que la mejor manera de combatir las deudas es, sin duda, no llegar a tenerlas. Hay que reflexionar muy bien si queremos endeudarnos y evitarlo si es para pagar por productos y servicios que no son indispensables (p.ej. un coche, una televisión, unas vacaciones, etc.).
Nota: Me gustaría puntualizar que en los casos que ofrecen un interés del 0% TAE no vería inconveniente en aceptar un pago a plazos siempre y cuando se trate de una compra que nos podamos permitir (es decir, que tenemos suficiente liquidez para afrontar el pago completo).
¿Tienes algún plan de inversión o estrategia de inversión definida?
Mi estrategia se basa en invertir en productos financieros altamente diversificados, con bajas comisiones, que no requieran mucho tiempo y que hayan tenido buenos resultados en el largo plazo.
Más específicamente invierto en fondos indexados por mi cuenta y robo advisors.
Es un tipo de inversión pasiva que consiste en invertir en productos financieros que replican los índices bursátiles. Tiene muy bajas comisiones al no tener que pagar a un equipo de expertos que se dedique a analizar las empresas una a una.
Aunque el hecho de dejar tu dinero en manos del “mercado” en lugar de un experto o un banco puede dar miedo, hay que tener en cuenta que históricamente entre el 70-90% de fondos de inversión activos no superan su índice de referencia a los 10 años (estudio).
Por otra parte, ahora me estoy aventurando en el mundo de crowdlending, es decir, préstamos colectivos a empresas y particulares. Es algo de lo que aún no he hablado en el blog, pero haré en un futuro próximo cuando haya probado varias plataformas y entienda bien su funcionamiento.
Se elija la estrategia que se elija, creo que es vital tener en mente la importancia de invertir.
A mucha gente el hecho de empezar a invertir le da mucha pereza; puede parecer complicado y cuesta dar el primer paso.
Es importante tener en cuenta que el tiempo es un factor clave: una vez se tienen ingresos recurrentes hay que empezar a invertir para aprovechar la fuerza del interés compuesto. No hay excusas.
Si tuvieras que dar sólo un consejo sobre finanzas personales cuál sería.
Tomar concienciar del dinero: saber a dónde va y en qué cantidades. A partir de ahí viene todo lo demás.
Parece sencillo, pero en realidad suele ser lo más complicado.
Lo considero tan importante porqué no creo que se pueda controlar algo que no se entiende. Intentar ahorrar y gestionar el dinero de forma eficiente sin saber en qué nos lo gastamos es nadar a contracorriente.
Para mí es la base para tener unas finanzas personales saludables.
¿Puedes compartir con nosotros los 3 libros más interesantes sobre educación financiera?
Voy a recomendar uno que da la base sobre finanzas personales, otro que permite entender las trampas que nos juega el cerebro en las decisiones sobre dinero y un último que nos da la motivación necesaria para empezar a actuar:

-
- Finanzas para frikis, de Jordi Martínez: Un libro que cambia la forma en la que se explican las finanzas. Usa ejemplos de personajes de películas y series famosas para explicarnos de forma muy entretenida los conceptos financieros que todo el mundo debería conocer.

-
- Las trampas del dinero, de Dan Ariely y Jeff Kreisler: Cómo controlar tus impulsos, gastar con cabeza y vivir mejor Dan Ariely es uno de mis autores favoritos y en este libro nos explican cómo nos comportamos con el dinero y las trampas en las que solemos caer. Es ameno y extremadamente interesante.
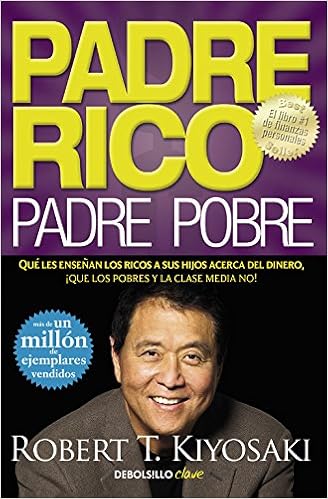
- Padre rico, padre pobre, de Robert T. Kiyosaki: Libro de obligada lectura para cualquiera que esté interesado en este mundo. Este libro nos da la motivación para empezar a hacer las cosas bien con nuestro dinero.
Turno para debatir con los lectores.
Hoy te he contado muchos de mis detalles personales sobre mí y sobre mis finanzas. Ahora me gustaría preguntarte que paso es el que te resulta más complicado en tu día a día. ¿Cuál es el aspecto más difícil de las finanzas personales? Comparte con nosotros y te ayudamos en lo comentarios 😉